
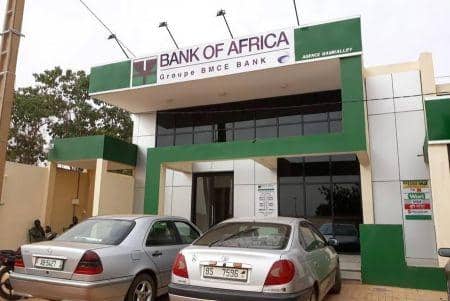
Bloomfield Investment Corporation a publié la fiche de notation financière de Bank of Africa Niger (BOA-Niger) pour la période d’août 2026 à juillet 2027. La banque conserve une note de long terme de « A- » en monnaie locale, avec une perspective stable, et une note de court terme de « A2 » en monnaie locale, également avec une perspective stable. Ces notes sont valables jusqu’au 31 juillet 2027.
Selon Bloomfield, la qualité de crédit de BOA-Niger est jugée « élevée » sur le long terme, avec « des facteurs de protection bons ». L’agence précise toutefois que « les facteurs de risques sont plus variables et plus importants en période de pression économique ». Sur le court terme, la certitude de remboursement en temps opportun est qualifiée de « bonne », avec des facteurs de liquidité et des éléments essentiels « sains ».
Les informations financières de base montrent un total bilan de 291 750 millions FCFA en 2025, contre 322 404 millions en 2024. Les créances sur la clientèle s’élèvent à 128 447 millions FCFA en 2025, contre 162 488 millions un an plus tôt. Les dettes à l’égard de la clientèle progressent à 183 280 millions FCFA, contre 170 961 millions en 2024. Les fonds propres s’établissent à 36 064 millions FCFA en 2025, contre 42 156 millions en 2024. Le produit net bancaire atteint 21 125 millions FCFA, contre 21 380 millions en 2024. Le résultat net chute à 409 millions FCFA en 2025, contre 5 002 millions en 2024.
Créée en avril 1994, BOA-Niger est une société anonyme avec Conseil d’Administration, immatriculée au Registre du Commerce et du Crédit Mobilier de Niamey sous le numéro NI-NIM-2003-B-639. Son siège est établi à l’immeuble BOA-Niger, Rue du Gawèye, à Niamey.
En 2025, la structure de l’actionnariat a connu des changements avec la cession de la totalité des parts de la Banque Ouest-Africaine de Développement (BOAD) à la Société de Négoce Import-Export (SONIMEX). Au 31 décembre 2025, le capital social de la banque s’élève à 20 800 millions de francs CFA, composé de 20 800 000 actions d’une valeur nominale de 1 000 francs CFA chacune.
Parmi les facteurs clés de performance positifs, Bloomfield cite « un environnement économique globalement favorable, porté par les activités extractives et une inflation maîtrisée », « un déploiement satisfaisant du PTD 2025-2027 sur la première année », « une croissance des ressources collectées auprès de la clientèle, soutenue par les dépôts non rémunérés », « une progression de la marge d’intérêt, portée par l’amélioration de l’interbancaire et de l’activité sur titres » et « un maintien de la flexibilité financière ».
Les principaux facteurs de fragilité identifiés sont « un secteur bancaire encore marqué par les effets des sanctions prises par la CEDEAO », « une contraction continue de l’activité de crédit de la banque » et « une baisse significative du profit et de la rentabilité de la banque en 2025, due à des opérations exceptionnelles, notamment des provisions ayant entraîné la dégradation du portefeuille ».