
“L’assurance doit protéger davantage, pas seulement collecter davantage de primes”
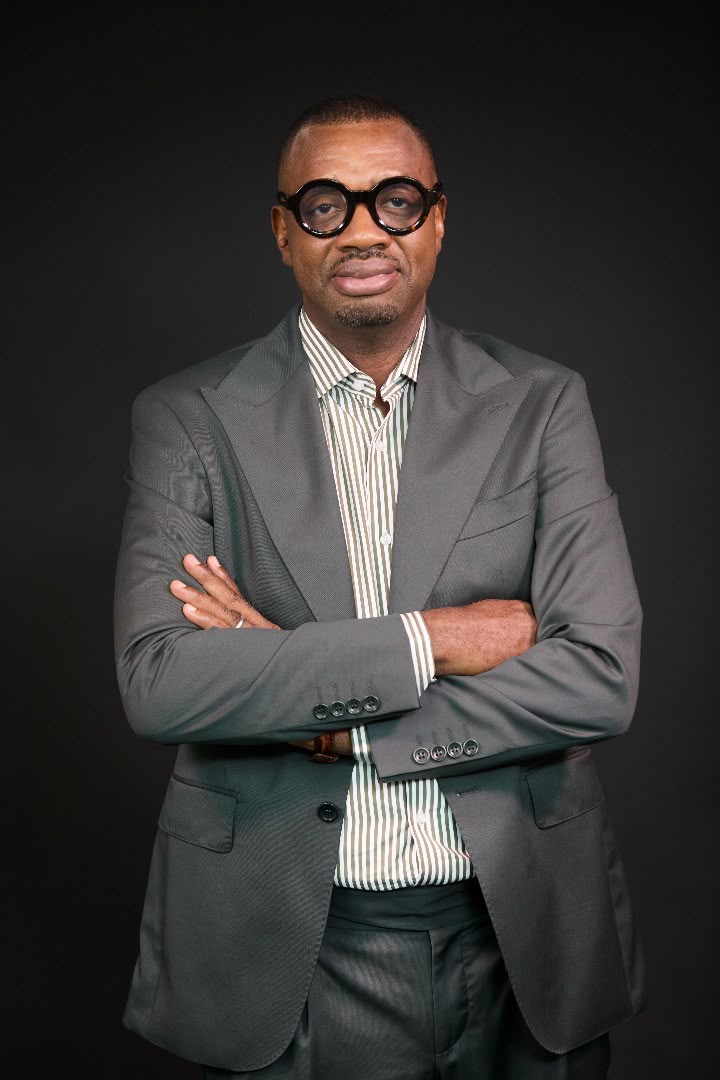
Malgré la progression des primes, l’assurance reste peu répandue en Afrique de l’Ouest. Au sénégal, son taux de pénétration demeure inférieur à 2 %. Associé gérant d’AXON Strategic Partners, cabinet de conseil spécialisé en stratégie, en transformation des organisations et en développement du leadership, Boubacar Sidiki Traoré, estime que l’élargissement de la couverture passe par des offres plus accessibles, une meilleure qualité de service et une indemnisation. Dans cet entretien, Mr.Traoré passe au crible, le secteur de l’Assurance en Afrique et au Sénégal en particulier et livre des pistes de solutions.
Quel regard portez-vous sur l’évolution du marché de l’assurance en Afrique de l’Ouest ? Quelles transformations vous semblent les plus déterminantes pour les prochaines années ?
La croissance est réelle! En 2025, le marché ivoirien a atteint 688,8 milliards de FCFA de primes (+9,9 %) et le marché sénégalais 311 milliards, contre 249 milliards en 2022. Pourtant, la pénétration reste faible. Selon la Fédération sénégalaise des sociétés d’assurances, elle demeure inférieure à 2 % au Sénégal, et les objectifs indicatifs de la FANAF partent de 1,6 % pour la Côte d’Ivoire. Trois transformations seront décisives : des offres plus adaptées, une distribution accessible et une meilleure qualité de service. La croissance doit surtout se traduire par une protection effective.
Comment expliquer le fait que l’assurance peine encore à s’inscrire dans les habitudes des ménages et des entreprises de la sous-région ? Est-ce avant tout une question de pouvoir d’achat, d’adaptation des offres ou de confiance envers les assureurs ?
Les trois facteurs se cumulent. Les revenus irréguliers limitent l’accès, et les garanties sont parfois complexes ou peu adaptées aux ménages et aux PME. La confiance s’érode lorsque le client comprend mal son contrat ou doute de l’indemnisation. Il faut des produits utiles, un paiement adapté aux revenus et des engagements tenus. L’assurance doit être perçue comme une protection, non comme une dépense supplémentaire.
La bancassurance, la micro-assurance et la digitalisation sont souvent présentées comme des leviers de développement. À quelles conditions peuvent-elles réellement toucher des populations aujourd’hui peu ou pas couvertes ?
La bancassurance rapproche l’assurance des clients des banques ; la micro-assurance propose des garanties adaptées aux revenus modestes ; le numérique facilite la souscription et les paiements. Toutefois, ces leviers ne suffisent pas sans un service client efficace et une gestion des sinistres fiable. Le Pacte panafricain de l’assurance inclusive, adopté par la FANAF à Cotonou le 8 juillet 2026, ambitionne de doubler le taux de pénétration de l’assurance dans ses marchés membres d’ici à 2040. L’enjeu est de rendre l’assurance accessible, compréhensible et crédible.
La confiance se joue aussi au moment de l’indemnisation. Quels progrès les compagnies devraient-elles accomplir en priorité pour améliorer l’expérience des assurés et la lisibilité de leurs contrats ?
Je vois trois urgences : expliquer les garanties et les exclusions en langage clair, simplifier la déclaration des sinistres et suivre les délais réels de règlement. Le Pacte panafricain de l’assurance inclusive fixe, pour les produits inclusifs qu’il promeut, un objectif d’indemnisation sous 72 heures après réception d’un dossier complet ; ce n’est pas une règle générale pour tous les contrats. La confiance se gagne lorsque les promesses sont vérifiables.
Entretien réalisé pa Aissatou Diop